Eine Standalone-Batterie und ein BESS hinter dem Zähler eines Industriestandorts erfüllen unterschiedliche Aufgaben. In Ausschreibungen für Regelleistung kann die Konkurrenz mit dem präqualifizierten Angebot zunehmen; Lastspitzenkappung und PV-Integration richten sich dagegen nach dem Lastprofil eines konkreten Standorts. Diese Unterscheidung ist für die Schweiz entscheidend.
Eine Standalone-Batterie kann Frequenzreserven, aktivierte Regelenergie und Flexibilität im Stromgrosshandel bereitstellen. Das sind unterschiedliche Märkte. Der Systembetreiber legt die beschaffte Leistung für ein bestimmtes Reserveprodukt und eine Lieferperiode fest; die aktivierte Energie hängt vom tatsächlichen Ungleichgewicht ab, die Grosshandelsnachfrage auch von den Handelsbedingungen. Mehr Batterien schaffen nicht automatisch mehr Nachfrage in einer bestimmten Regelleistungsausschreibung.
Für ein bestimmtes Produkt und eine Lieferperiode konkurriert jede präqualifizierte Batterie mit anderen zugelassenen Ressourcen um die ausgeschriebene Leistung. Wächst das Angebot schneller als der Beschaffungsbedarf, kann der Wettbewerb die Preise drücken. Diese Aussage betrifft einzelne Produkte, nicht eine angeblich unveränderliche Nachfrage nach sämtlicher Regelenergie und Grosshandelsflexibilität.
Am Netzknoten konkurriert eine Batterie um bestimmte Marktprodukte. Hinter dem Zähler eines Industriestandorts kann sie zusätzlich eine standortspezifische Aufgabe erfüllen: Lastspitzenkappung und PV-Integration. Das Flottenwachstum anderswo hebt diesen lokalen Bedarf nicht auf.
Modo Energy berichtet für 2023 von einem Rückgang der britischen Erlöse aus Frequenzdienstleistungen um 73 %. Separat zeigt das Beispiel Dynamic Containment Low (DCL), wie stark die Preise sanken, sobald die verfügbare Batterieleistung das 1,5-Fache des Bedarfs für dieses Produkt überstieg. Für Deutschland vergleicht die Analyse vom Oktober 2025 eine bis Ende 2026 erwartete Speicherflotte von 5,7 GW mit einer aFRR-Beschaffung von 2 GW: 35 % dieser Flotte entsprächen rund 2 GW. Dies ist ein Analystenszenario, keine Messung der heutigen Flotte.[1]
| Markt | Beschaffter Reservebedarf | Was die Zahlen bedeuten |
|---|---|---|
| Grossbritannien | Angebot an Frequenzdienstleistungen überstieg die Nachfrage | Erlöse aus Frequenzdienstleistungen sanken 2023 um 73 %; die Schwelle von 1,5× betrifft speziell die DCL-Preise |
| Deutschland | 2 GW aFRR im Szenario von Modo vom Oktober 2025 | Eine 5,7-GW-Flotte mit ca. 35 % Präqualifikation würde den gesamten aFRR-Kapazitätsbedarf allein decken |
| Schweiz | 80 MW FCR-Zuteilung für 2026; nicht der gesamte Regelleistungsmarkt | Ein Grössenvergleich, keine Obergrenze für zugängliche FCR-Beschaffung oder andere Regelprodukte |
Die Schweizer Zahl verdient einen genaueren Blick: Swissgrids Roadmap weist der Schweiz für 2026 rund 80 MW FCR zu. Das ist die nationale Zuteilung eines Produkts, nicht der gesamte Regelenergiemarkt. Beim Axpo-Projekt Gurtnellen mit 50 MW / 100 MWh begann der Bau im September 2025; seine Leistung entspricht mehr als der Hälfte dieser Zuteilung. Daraus folgt nicht, dass die gesamte Leistung für FCR präqualifiziert ist oder dort angeboten wird.[2, 3]
Swissgrid erweitert den Zugang und senkt 2026–27 produktspezifische Mindestgebotsgrössen. Beschaffungsbedarf und aktivierte Energie können sich verändern: Laut Swissgrid erhöhte die schwankende erneuerbare Erzeugung den Regelenergiebedarf, während bessere Prognosen und betriebliche Massnahmen die Aktivierungen später verringerten. Ein Projekt muss Wettbewerb und Betriebsanforderungen deshalb je Produkt prüfen, statt einen festen nationalen Gesamtmarkt anzunehmen.[2, 4]
Stellt man dieselbe Batterie hinter den Zähler eines energieintensiven Standorts, verändert sich ihr Einsatzprofil grundlegend. Die Lastspitzen einer Fabrik kappen, den Eigenverbrauch einer bestehenden PV-Anlage erhöhen, einen Standort innerhalb seiner Anschlussgrenze halten — das sind Leistungen für einen konkreten Standort, vertraglich geregelt und auf dessen eigenen Lastgang abgestimmt. Sie werden nicht gegen die nationale Flotte versteigert. Wenn irgendwo im Land die zehnte oder die hundertste Batterie ans Netz geht, muss die Dezemberspitze dieser Fabrik immer noch gekappt werden — ein passend gesteuerter Speicher am Standort kann dazu beitragen. Auch andere Massnahmen, etwa Lastmanagement, können diese Aufgabe unterstützen.
Systemdienstleistungen bleiben eine mögliche Zusatzaufgabe. Verbleibt am Standort nutzbarer Leistungs- und Energiespielraum, kann der Speicher externe Flexibilität anbieten, sofern Anschlussrechte, Präqualifikation und Steuerungsprioritäten dies erlauben. Standorteinsparungen und Marktdienste sind getrennt zu bewerten: Eine zusätzliche Dienstleistung darf weder die Standortpflicht beeinträchtigen noch dieselbe Kapazität doppelt anrechnen.
Ein bestehender Industrieanschluss kann zusätzlichen Kapazitätsbedarf reduzieren, wenn der BESS innerhalb bestätigter Bezugs- und Einspeisegrenzen sowie Betriebsbedingungen bleibt. Der Netzbetreiber muss den verfügbaren Spielraum, die Anschlussrechte für den Speicher und allfällige Schutzanpassungen, Verstärkungen oder Bewilligungen bestätigen. Behind-the-Meter ist keine automatische Befreiung von Anschlussprüfung oder Warteliste.
Die passende Speicherdauer folgt dem Lastgang des Standorts: Länge und Abstand der Spitzen, Lademöglichkeiten und massgebende Jahresrestriktion. In unserer illustrativen Fallstudie zu industriellem BESS + PV prüft ein Modell auf Basis eines Jahres viertelstündlicher Lastdaten einen Dezember-Cluster aufeinanderfolgender Spitzenstunden. Es zeigt eine Dimensionierungsmethode, keine gemessene Leistung einer betriebenen Anlage.
Mehr Speicherdauer erhöht bei gleicher Leistung die verfügbare Energie. Der nutzbare Vorteil hängt jedoch von Lademöglichkeiten, nutzbarer Kapazität, Wirkungsgrad und Ladezustandsreserven ab. Zwei- und Vierstundensysteme sind anhand der Betriebsaufgabe und Gesamtkosten zu vergleichen. Dass ein kürzerer Speicher eine Spitze abdeckt, belegt für sich allein nicht die Untauglichkeit eines längeren Systems.
Die Standortfrage liest sich je nach Ausgangslage anders — zeigt aber in dieselbe Richtung.
Eine relevante Stromrechnung, wiederkehrende Lastspitzen und ein bestehender Anschluss machen einen Standort prüfenswert. Lastprofil und nutzbaren Anschlussspielraum vor der Dimensionierung bestätigen. Industrieareale
Die Nähe bleibt entscheidend — aber Nähe zu Last und Netz zusammen schlägt blosse Netznähe. Flächen an Industriezonen tragen eine Standortlogik, die reinen Netzknoten-Projekten fehlt. Flächen für Batteriespeicher
Projekte mit einer dokumentierten standortspezifischen Aufgabe haben einen zusätzlichen Betriebszweck. Diesen gilt es getrennt von Zulassung, Wettbewerb und Lieferpflichten der einzelnen Regelprodukte zu prüfen. Entwickler & Partner
Quellenkorrekturen und Auszüge geprüft am 7. Oktober 2026. Fragmente in der Originalsprache sind gekennzeichnet; Datum und Geltungsbereich der Quellen stehen unten.
frequency-response revenues fell by 73%
Übersetzung von CurvatureEnergy: “Die Erlöse aus Frequenzdienstleistungen sanken um 73 %.”
80 MW der Schweiz zugewiesen
100 MWh Energie speichern
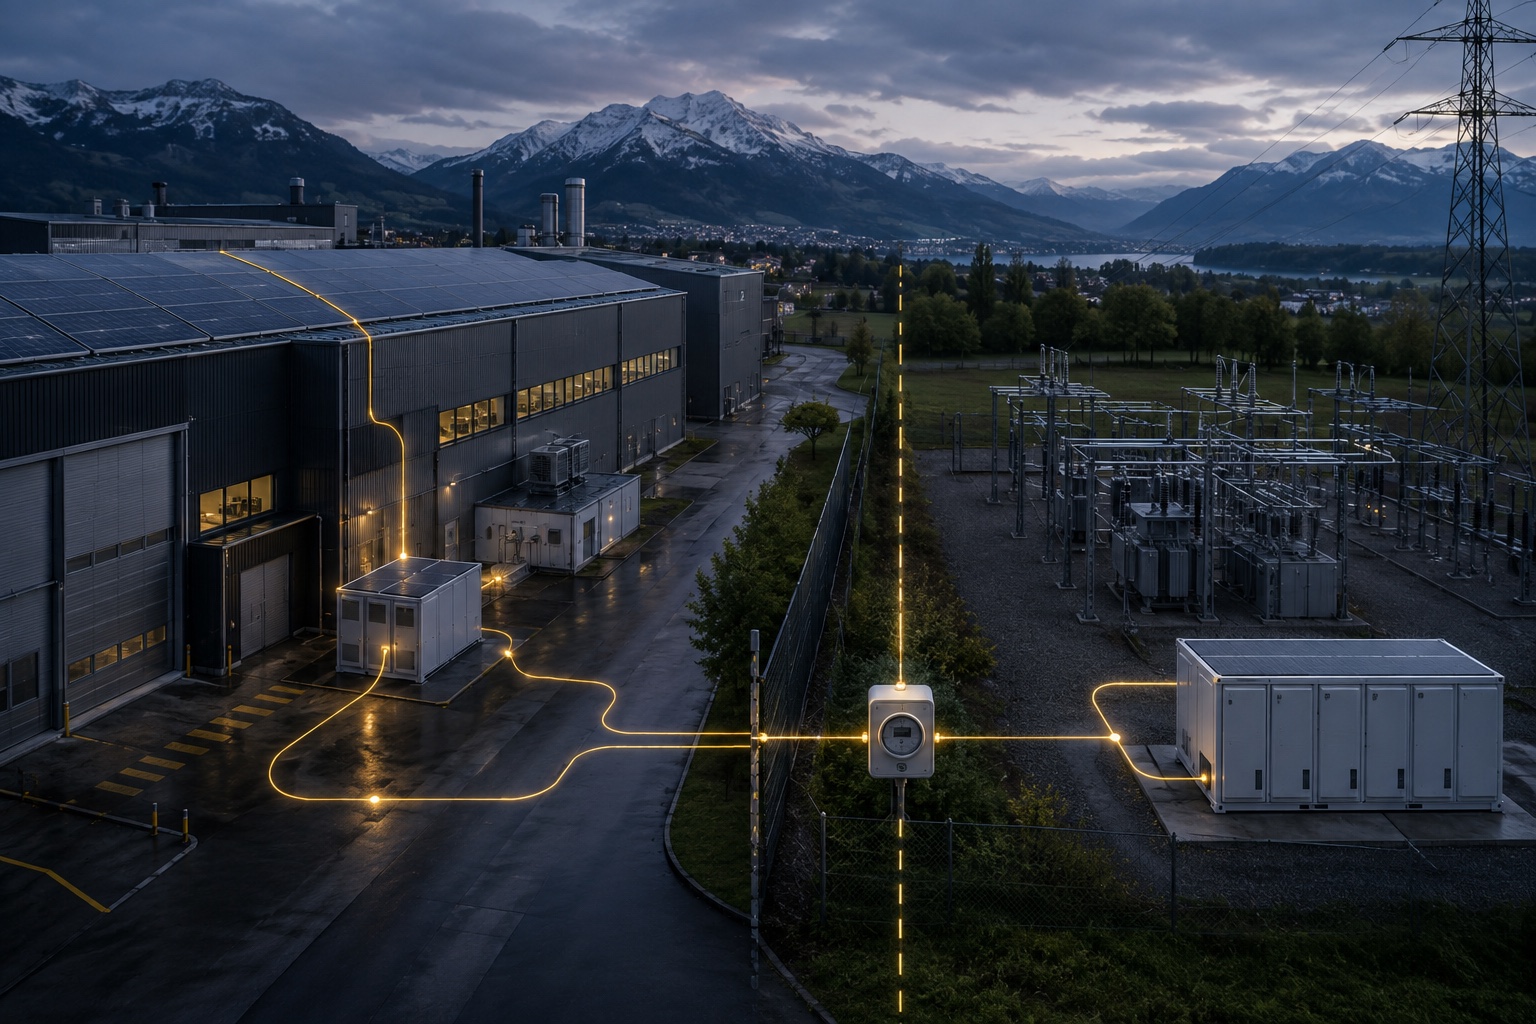
Titelbild: KI-generierte Illustration für diese Analyse, keine Aufnahme eines bestehenden Projekts und kein Nachweis eines bestimmten Standorts, Anschlusses oder einer Genehmigung.