Una batteria stand-alone e un BESS dietro il contatore di un sito industriale svolgono funzioni diverse. La concorrenza nelle gare per la potenza di regolazione può aumentare con l'offerta prequalificata; il contenimento dei picchi e l'integrazione del fotovoltaico rispondono invece al profilo di uno specifico sito. Questa distinzione conta soprattutto in Svizzera.
Una batteria stand-alone può fornire riserve di frequenza, energia di regolazione attivata e flessibilità sul mercato all'ingrosso. Sono mercati distinti. Il gestore del sistema determina la potenza acquistata per un prodotto di riserva e un periodo di fornitura specifici; l'energia attivata dipende dallo squilibrio effettivo, mentre la domanda all'ingrosso riflette anche le condizioni di mercato. Più batterie non generano automaticamente più domanda in una determinata gara per la potenza di regolazione.
Per uno specifico prodotto e periodo, ogni batteria prequalificata compete con le altre risorse ammesse per la potenza messa a gara. Se l'offerta qualificata cresce più rapidamente del fabbisogno, la concorrenza può comprimere i prezzi. È un argomento riferito ai singoli prodotti, non a una domanda fissa per tutta l'energia di regolazione e la flessibilità all'ingrosso.
Al nodo di rete, una batteria compete per prodotti di mercato specifici. Dietro il contatore di un sito industriale può anche contenere i picchi e integrare il fotovoltaico locale. La crescita della flotta altrove non elimina questo fabbisogno del sito.
Modo Energy segnala un calo del 73 % dei ricavi dei servizi di frequenza britannici nel 2023. Separatamente, l’esempio del prodotto Dynamic Containment Low (DCL) mostra una forte compressione dei prezzi quando la potenza disponibile delle batterie supera 1,5 volte la domanda per quel prodotto. Per la Germania, l’analisi dell’ottobre 2025 confronta una flotta prevista di 5,7 GW a fine 2026 con un volume aFRR di 2 GW: il 35 % della flotta corrisponderebbe a circa 2 GW. È uno scenario dell’analista, non una misura della flotta attuale.[1]
| Mercato | Domanda di riserva approvvigionata | Che cosa implicano i numeri |
|---|---|---|
| Gran Bretagna | L’offerta di servizi di frequenza ha superato la domanda | Ricavi dei servizi di frequenza in calo del 73 % nel 2023; la soglia di 1,5× riguarda specificamente i prezzi del DCL |
| Germania | 2 GW aFRR nello scenario Modo dell’ottobre 2025 | Una flotta da 5,7 GW con ~35% di prequalifica coprirebbe da sola l'intero fabbisogno di capacità aFRR |
| Svizzera | Assegnazione FCR di 80 MW per il 2026; non l’intero mercato di bilanciamento | Un confronto di scala, non un limite agli acquisti FCR accessibili o agli altri prodotti di regolazione |
Il dato svizzero va precisato: la roadmap di Swissgrid assegna alla Svizzera circa 80 MW di FCR per il 2026. È l'assegnazione nazionale di un prodotto, non l'intero mercato della regolazione. Il cantiere del progetto Axpo di Gurtnellen, 50 MW / 100 MWh, è iniziato nel settembre 2025; la sua potenza supera la metà di quell'assegnazione. Ciò non implica che tutta la capacità sia prequalificata o offerta per la FCR.[2, 3]
Swissgrid amplia l'accesso e riduce nel 2026–27 le dimensioni minime delle offerte per singolo prodotto. Fabbisogno e quantità di energia attivata possono cambiare: Swissgrid riferisce che la variabilità della produzione rinnovabile ha aumentato le esigenze di regolazione, mentre migliori previsioni e misure operative hanno poi ridotto le attivazioni. Un progetto deve quindi verificare concorrenza e requisiti prodotto per prodotto, senza presupporre un unico bacino nazionale fisso.[2, 4]
Si sposti la stessa batteria dietro il contatore di un sito energivoro e la sua funzione principale cambia natura. Ridurre i picchi di potenza di uno stabilimento, aumentare l'autoconsumo di un impianto fotovoltaico in loco, mantenere un sito entro il limite del suo allacciamento — sono servizi svolti per uno specifico sito industriale, su base contrattuale, rispetto al profilo di carico del sito. Non vengono messi all'asta contro la flotta nazionale. Quando la decima o la centesima batteria si allaccia da qualche altra parte del Paese, il picco di dicembre di questo stabilimento va ancora ridotto, e una batteria correttamente controllata sul sito può contribuire a farlo. Anche altre misure, come la gestione dei carichi, possono rispondere a questa esigenza.
I servizi di sistema restano una possibile funzione complementare. Quando il sito lascia un margine utilizzabile di potenza ed energia, la batteria può offrire flessibilità esterna se lo consentono i diritti di allacciamento, la prequalifica e le priorità di controllo. Risparmi del sito e servizi di mercato vanno valutati separatamente: una funzione aggiuntiva non deve compromettere gli obblighi verso il sito né conteggiare due volte la stessa capacità.
Un allacciamento industriale esistente può ridurre il fabbisogno di nuova capacità se il BESS rispetta limiti confermati di prelievo, immissione e funzionamento. Il gestore deve verificare il margine disponibile, i diritti di allacciamento compatibili con l'accumulo e gli eventuali adeguamenti delle protezioni, potenziamenti o autorizzazioni. L'ubicazione dietro il contatore non esonera automaticamente da una verifica di allacciamento o da una lista d'attesa.
La durata adeguata deriva dal profilo di carico: lunghezza e distanza fra i picchi, possibilità di ricarica e vincolo annuale determinante. Nel nostro caso di studio illustrativo BESS + PV industriale, un modello basato su un anno di dati quartorari verifica una sequenza di picchi consecutivi a dicembre. Mostra un metodo di dimensionamento, non le prestazioni misurate di un impianto in esercizio.
Una durata maggiore aumenta l’energia disponibile a parità di potenza. Il vantaggio utilizzabile dipende però da possibilità di ricarica, capacità utilizzabile, efficienza e riserve dello stato di carica. Le configurazioni di due e quattro ore vanno confrontate rispetto al servizio richiesto e ai costi complessivi. Coprire un picco con un sistema più breve non dimostra, da solo, che una durata maggiore sia inadatta.
La questione dell'ubicazione si legge in modo diverso a seconda di che cosa si possiede — ma indica la stessa direzione.
Una bolletta significativa, picchi ricorrenti e un allacciamento esistente giustificano una verifica dell'accumulo. Confermare profilo di carico e margine utilizzabile dell'allacciamento prima del dimensionamento. Aree industriali
La prossimità resta decisiva — ma la prossimità a carico e rete insieme batte la sola prossimità alla rete. I terreni adiacenti a zone industriali portano con sé una logica di ubicazione che i puri progetti al nodo non hanno. Terreni per l'accumulo a batteria
Un progetto legato a un fabbisogno documentato del sito ha una funzione operativa aggiuntiva. Va valutata separatamente da ammissibilità, concorrenza e obblighi di fornitura di ciascun prodotto di regolazione. Sviluppatori & partner
Correzioni delle fonti ed estratti verificati il 7 ottobre 2026. I frammenti in lingua originale sono segnalati; data e ambito delle fonti sono indicati di seguito.
frequency-response revenues fell by 73%
Traduzione di CurvatureEnergy: “I ricavi dei servizi di frequenza sono diminuiti del 73 %.”
80 MW der Schweiz zugewiesen
Traduzione di CurvatureEnergy: “80 MW assegnati alla Svizzera”
100 MWh Energie speichern
Traduzione di CurvatureEnergy: “immagazzinare 100 MWh di energia”
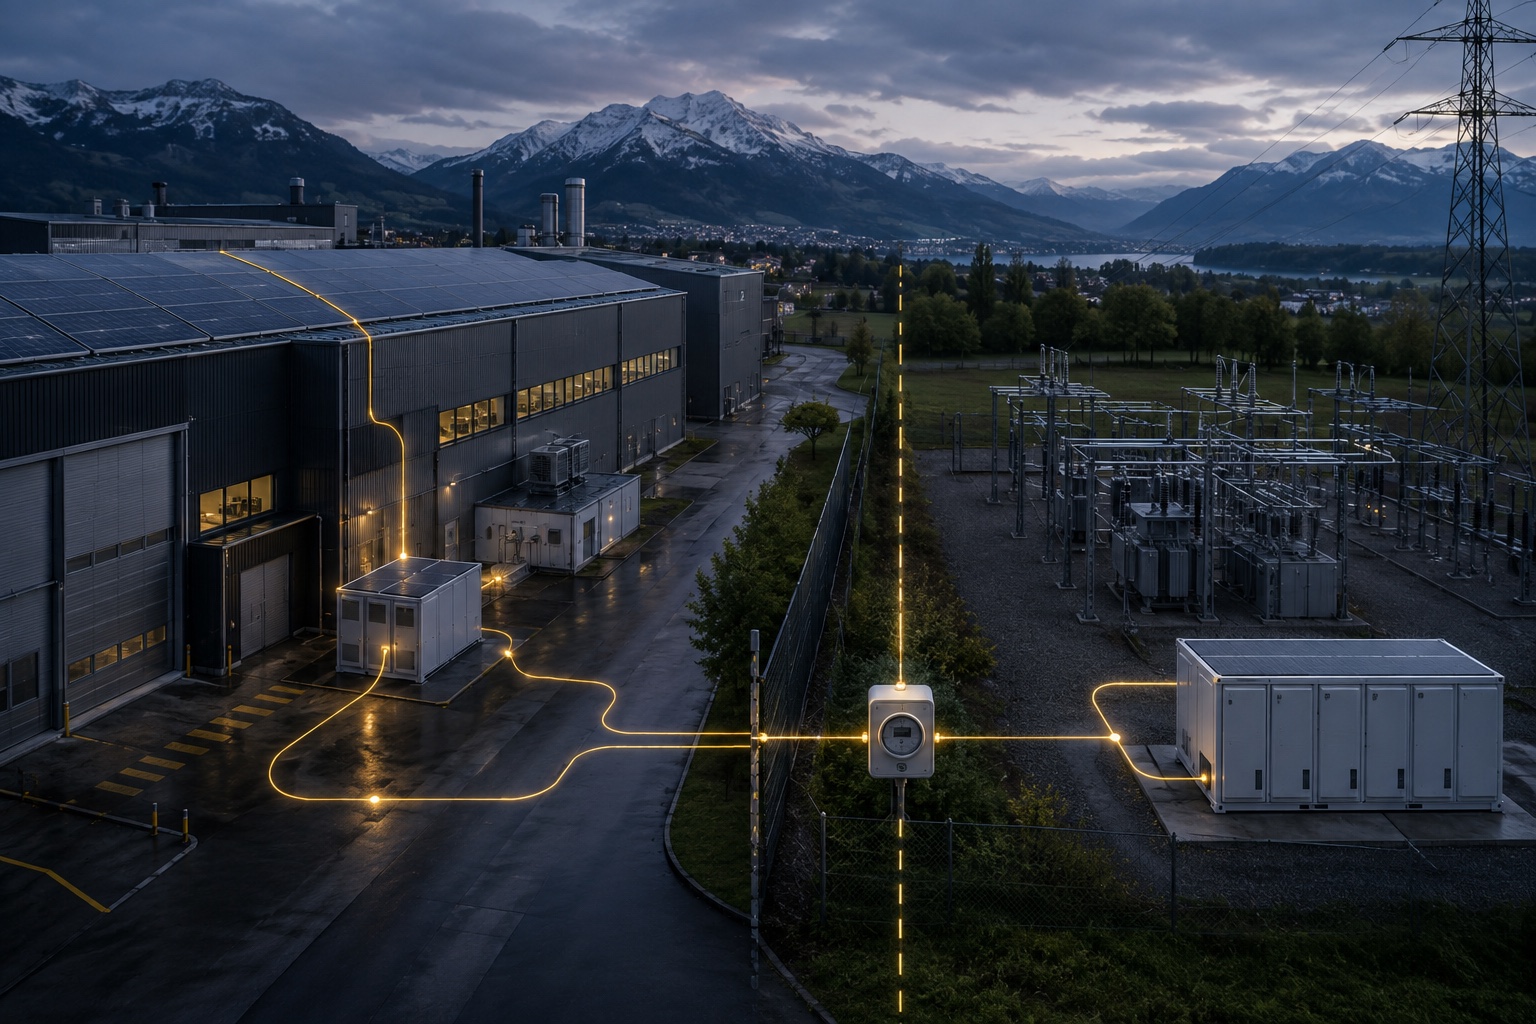
Immagine di testata: illustrazione generata con l’IA per questa analisi, non fotografia di un progetto esistente né prova di uno specifico sito, allacciamento o autorizzazione.