Une batterie autonome et un BESS derrière le compteur d'un site industriel remplissent des fonctions différentes. La concurrence dans les appels d'offres de puissance de réglage peut s'intensifier avec l'offre préqualifiée ; l'écrêtage des pointes et l'intégration photovoltaïque répondent au profil d'un site précis. Cette distinction compte particulièrement en Suisse.
Une batterie autonome peut fournir des réserves de fréquence, de l'énergie de réglage activée et de la flexibilité sur le marché de gros. Ce sont des marchés distincts. Le gestionnaire du système fixe la puissance achetée pour un produit de réserve et une période de livraison donnés ; l'énergie activée dépend du déséquilibre réel, et la demande de gros également des conditions de marché. Davantage de batteries ne créent pas automatiquement davantage de demande dans un appel d'offres de puissance de réglage.
Pour un produit et une période donnés, chaque batterie préqualifiée concurrence les autres ressources admises pour la puissance mise en appel d'offres. Si l'offre qualifiée augmente plus vite que le besoin d'achat, la concurrence peut comprimer les prix. Cet argument concerne des produits précis, pas une demande supposée fixe pour l'ensemble de l'énergie de réglage et du marché de gros.
Au nœud de réseau, une batterie concurrence d'autres ressources sur des produits précis. Derrière le compteur d'un site industriel, elle peut aussi écrêter les pointes et intégrer le photovoltaïque local. La croissance du parc ailleurs ne supprime pas ce besoin propre au site.
Modo Energy fait état d’une baisse de 73 % des revenus des services de fréquence britanniques en 2023. Son exemple du produit Dynamic Containment Low (DCL) montre, séparément, une forte baisse des prix lorsque la puissance disponible des batteries dépasse 1,5 fois la demande pour ce produit. Pour l’Allemagne, son analyse d’octobre 2025 compare un parc projeté de 5,7 GW à fin 2026 à un volume d’aFRR de 2 GW : 35 % de ce parc représenteraient environ 2 GW. Il s’agit d’un scénario d’analyste, pas d’une mesure du parc actuel.[1]
| Marché | Demande de réserve achetée | Ce que les chiffres impliquent |
|---|---|---|
| Grande-Bretagne | L’offre de services de fréquence a dépassé la demande | Revenus des services de fréquence en baisse de 73 % en 2023 ; le seuil de 1,5× concerne spécifiquement les prix du DCL |
| Allemagne | 2 GW d’aFRR dans le scénario de Modo d’octobre 2025 | Une flotte de 5,7 GW avec ~35 % de préqualification couvrirait à elle seule la totalité du besoin de capacité aFRR |
| Suisse | Allocation FCR de 80 MW pour 2026 ; pas l’ensemble du marché d’équilibrage | Un repère d'échelle, pas un plafond des achats FCR accessibles ni des autres produits de réglage |
Le chiffre suisse mérite d'être précisé : la roadmap de Swissgrid attribue environ 80 MW de FCR à la Suisse pour 2026. C'est l'allocation nationale d'un produit, pas l'ensemble du marché de réglage. Le chantier du projet Axpo de Gurtnellen, 50 MW / 100 MWh, a démarré en septembre 2025 ; sa puissance dépasse la moitié de cette allocation. Cela ne signifie pas que toute sa capacité soit préqualifiée ou proposée en FCR.[2, 3]
Swissgrid élargit l'accès et réduit les volumes minimaux des offres, selon le produit, en 2026–27. Besoins d'achat et énergie activée évoluent : Swissgrid indique que la variabilité de la production renouvelable a accru les besoins de réglage, puis que de meilleures prévisions et des mesures opérationnelles ont réduit les activations. Un projet doit donc examiner concurrence et exigences produit par produit, sans supposer un marché national globalement fixe.[2, 4]
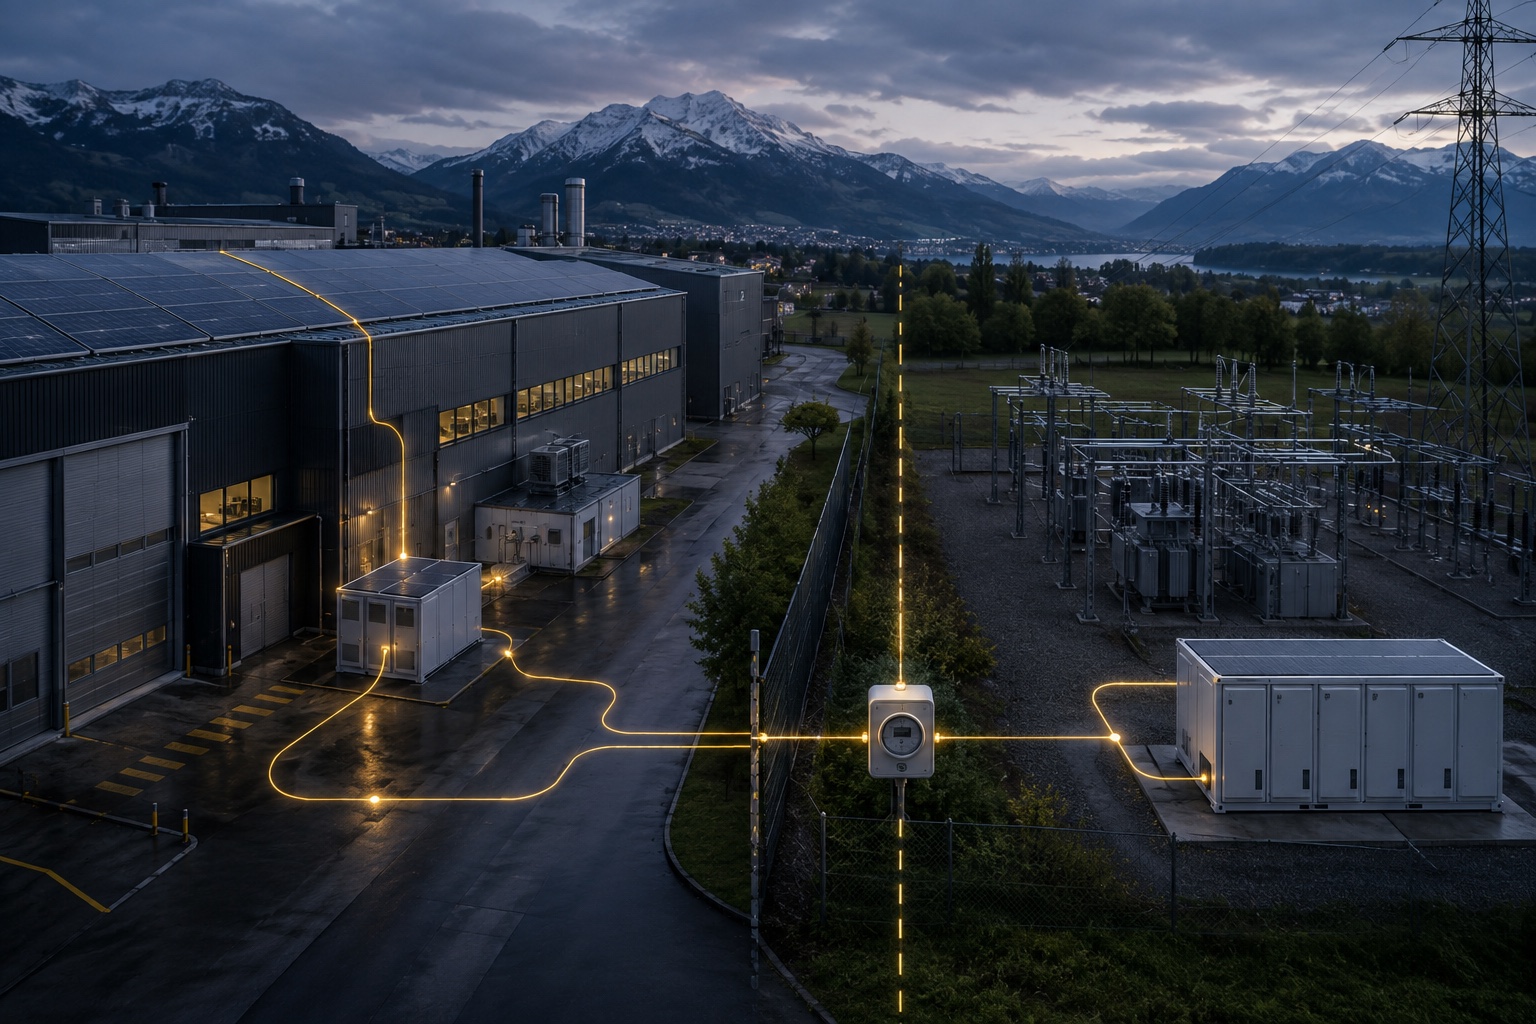
Placez la même batterie derrière le compteur d’un site énergivore et sa fonction première change de nature. Écrêter la pointe de puissance d’une usine, augmenter l’autoconsommation d’une installation PV sur site, maintenir un site dans la limite de son raccordement — ce sont des services rendus à un site hôte précis, sous contrat, sur la base du profil de charge propre à ce site. Ils ne sont pas mis aux enchères contre la flotte nationale. Quand la dixième ou la centième batterie se raccorde ailleurs dans le pays, la pointe de décembre de cette usine a toujours besoin d’être écrêtée, et une batterie correctement pilotée sur site peut y contribuer. D’autres mesures, notamment la gestion de la charge, peuvent aussi répondre à ce besoin.
Les services-système restent une fonction complémentaire possible. Lorsque le site laisse une marge utilisable en puissance et en énergie, la batterie peut proposer de la flexibilité externe si les droits de raccordement, la préqualification et les priorités de pilotage le permettent. Les économies du site et les services de marché doivent être évalués séparément : un service supplémentaire ne doit ni compromettre les obligations envers le site ni compter deux fois la même capacité.
Un raccordement industriel existant peut limiter le besoin de capacité supplémentaire si le BESS respecte les limites confirmées de soutirage, d'injection et d'exploitation. Le gestionnaire doit vérifier la marge disponible, les droits de raccordement compatibles avec le stockage et les éventuelles adaptations de protection, renforcements ou autorisations. L'implantation derrière le compteur ne dispense pas automatiquement d'une étude de raccordement ou d'une file d'attente.
La durée adaptée découle du profil de charge : longueur et espacement des pointes, possibilités de recharge et contrainte annuelle déterminante. Dans notre étude de cas illustrative BESS + PV industriel, un modèle fondé sur une année de données au quart d’heure teste une séquence de pointes consécutives en décembre. Il présente une méthode de dimensionnement, pas les performances mesurées d’une installation en exploitation.
Une durée supérieure augmente l’énergie disponible à puissance égale. Son intérêt réel dépend toutefois des possibilités de recharge, de la capacité utilisable, de l’efficacité énergétique et des réserves d’état de charge. Comparer les configurations de deux et quatre heures selon le service demandé et les coûts totaux. Couvrir une pointe avec un système plus court ne suffit pas à démontrer qu’une durée supérieure serait inadaptée.
La question de l’implantation se lit différemment selon ce que vous détenez — mais elle pointe dans la même direction.
Une facture importante, des pointes récurrentes et un raccordement existant justifient d'étudier le stockage. Confirmer le profil de charge et la marge utilisable du raccordement avant de dimensionner le système. Sites industriels
La proximité reste déterminante — mais la proximité conjointe de la charge et du réseau l’emporte sur la seule proximité du réseau. Un terrain proche d’une zone industrielle présente un avantage d’implantation absent d’une stratégie fondée uniquement sur un nœud de réseau. Terrains pour le stockage par batterie
Un projet répondant à un besoin documenté du site possède une fonction opérationnelle supplémentaire. Il faut l'examiner séparément de l'admissibilité, de la concurrence et des obligations de livraison de chaque produit de réglage. Développeurs & partenaires
Corrections des sources et extraits vérifiés le 7 octobre 2026. Les fragments en langue originale sont signalés ; la date et la portée des sources sont précisées ci-dessous.
frequency-response revenues fell by 73%
Traduction de CurvatureEnergy: “Les revenus des services de fréquence ont baissé de 73 %.”
80 MW der Schweiz zugewiesen
Traduction de CurvatureEnergy: “80 MW attribués à la Suisse”
100 MWh Energie speichern
Traduction de CurvatureEnergy: “stocker 100 MWh d’énergie”
Image d’en-tête : illustration générée par IA pour cette analyse, et non photographie d’un projet existant ni preuve d’un site, d’un raccordement ou d’une autorisation donnés.